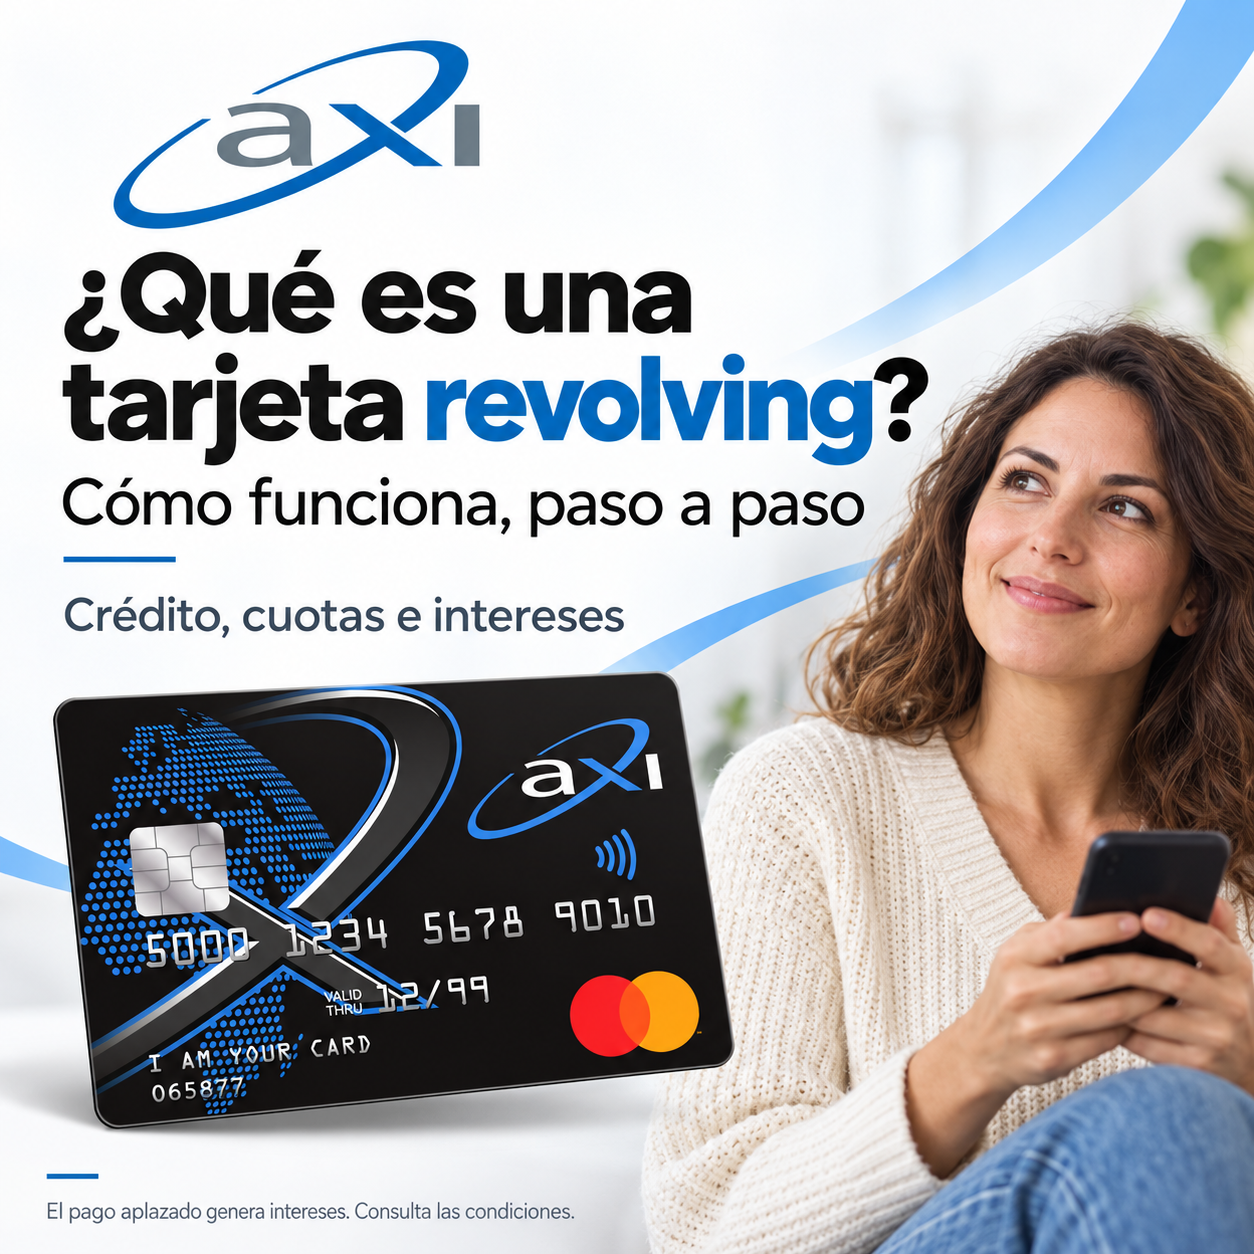
Qué es una Tarjeta Revolving y Cómo Funciona
-
 Válido a:
2026-09-17
-
 4
Si has oído hablar de las tarjetas revolving pero no tienes claro en qué se diferencian de una tarjeta de crédito normal, no eres el único. Es uno de los productos financieros más utilizados en España y, a la vez, uno de los peor entendidos. En este artículo te explicamos qué es exactamente una tarjeta revolving, cómo funciona el pago aplazado, sus ventajas y en qué debes fijarte antes de contratar una.
¿Qué es una tarjeta revolving?
Una tarjeta revolving es una tarjeta de crédito con una línea de crédito renovable: dispones de un límite (por ejemplo, entre 1.000 € y 1.500 €) que puedes usar para tus compras y que se va "regenerando" a medida que devuelves lo gastado, junto con los intereses correspondientes.
A diferencia de una tarjeta de débito, no pagas con tu propio saldo, sino con crédito que la entidad te concede. Y a diferencia de un préstamo personal, no recibes el dinero de golpe: lo vas utilizando según lo necesitas, hasta el límite disponible.
Revolving vs. tarjeta de crédito tradicional vs. préstamo personal
- Tarjeta de débito: usas tu propio dinero, sin crédito ni intereses.
- Tarjeta de crédito tradicional: normalmente exige pagar todo el saldo a fin de mes (pago único), sin opción de aplazar.
- Tarjeta revolving: puedes elegir pagar el total, una cuota fija o un pago mínimo cada mes, aplazando el resto con intereses.
- Préstamo personal: recibes una cantidad fija de una vez, con cuotas y plazo cerrados desde el principio.
La flexibilidad de la revolving es su principal atractivo, pero también su principal riesgo si no se gestiona con cuidado.
Ventajas de una tarjeta revolving
- Flexibilidad de pago: decides cuánto pagar cada mes, dentro de los límites del contrato.
- Crédito disponible de forma continua, sin tener que solicitar un préstamo cada vez que lo necesitas.
- Gestión digital: las tarjetas revolving modernas se controlan íntegramente desde el móvil.
- Sin necesidad de cambiar de banco, ya que suelen ofrecerlas entidades financieras independientes de tu banco habitual.
Qué tener en cuenta antes de contratar una
El pago aplazado tiene un coste: los intereses de una revolving suelen expresarse en TAE, y pueden ser significativamente más altos que los de un préstamo personal si se deja crecer el saldo pendiente mes tras mes. Antes de contratar cualquier tarjeta revolving, conviene:
- Revisar la TAE y las condiciones exactas en la ficha de información precontractual.
- Pagar el saldo completo siempre que sea posible, en lugar de quedarte en el pago mínimo de forma recurrente.
- Usarla como herramienta de liquidez puntual, no como financiación permanente.
AXI Card: una tarjeta revolving con gestión 100% digital
AXI Card es una tarjeta MasterCard revolving pensada para quienes buscan una alternativa ágil a la banca tradicional, sin tener que cambiar de banco ni domiciliar su nómina en una nueva entidad. Entre sus características:
- 0 € de emisión y mantenimiento, sin comisiones fijas ocultas.
- Solicitud 100% online, con respuesta rápida.
- Gestión total desde la app: movimientos, avisos por SMS y atención al cliente sin salir de casa.
- Compatible con Apple Pay y Google Pay, además de pago contactless.
- Aceptada internacionalmente en cualquier comercio o cajero MasterCard.
Para solicitar AXI Card es necesario acreditar ingresos regulares y no figurar en ficheros de morosidad (como ASNEF). La aprobación final depende siempre de un estudio de solvencia individual.
Cómo solicitar tu AXI Card paso a paso
- Rellenas el formulario online con tus datos personales y laborales.
- AXI Card estudia tu solicitud, incluyendo tus ingresos y tu situación crediticia.
- Recibes una respuesta sobre la resolución de tu solicitud.
- Si es aprobada, recibes la tarjeta física en tu domicilio y la activas desde la app.
- Empiezas a gestionar tu línea de crédito desde el móvil.
Preguntas frecuentes
¿Qué diferencia hay entre una tarjeta revolving y una de crédito normal?
La revolving te permite aplazar el pago en cuotas o un mínimo mensual, mientras que una tarjeta de crédito tradicional suele exigir liquidar todo el saldo a fin de mes.
¿Es cara una tarjeta revolving?
Depende del uso. Si pagas el saldo completo cada mes, apenas genera coste adicional. Si aplazas de forma continuada, los intereses pueden acumularse rápido.
¿Necesito cambiar de banco para tener AXI Card?
No. AXI Card funciona de forma independiente a tu banco habitual.
¿Qué requisitos pide AXI Card?
Ingresos regulares demostrables y no figurar en ficheros de morosidad como ASNEF. La aprobación final está sujeta a estudio de solvencia.
¿Quieres una tarjeta revolving flexible y 100% digital?
Consulta los requisitos y solicita tu tarjeta directamente en axi-card.es.
Te podría interesar
Vacaciones de verano 2026: cómo controlar los gastos sin renunciar a tus planes
-
Válido a:
2026-07-13
-
4
San Valentín 2026: cómo disfrutarlo sin gastar de más con tu tarjeta de crédito
-
Válido a:
2026-02-05
-
4
¿Qué son los mensajes RCS y cómo te ayudan a evitar fraudes?
-
Válido a:
2026-02-04
-
4
Suscríbete al blog
Suscríbase para obtener nuestras primeras ofertas especiales, noticias y actualizaciones
Suscribirse