TIN y TAE: qué son, en qué se diferencian y cómo usarlas para comparar tarjetas y préstamos
-
 Válido a:
2026-10-26
-
 107
Respuesta rápida: el TIN (Tipo de Interés Nominal) es el porcentaje que la entidad te cobra por prestarte dinero, sin contar nada más. La TAE (Tasa Anual Equivalente) refleja el coste anual real de la financiación porque, además del interés, incluye las comisiones obligatorias y la frecuencia con la que se liquidan los intereses. Para comparar dos tarjetas o dos préstamos, fíjate siempre en la TAE.
Si alguna vez has leído una oferta de crédito, seguro que has visto estas dos siglas juntas. Parecen lo mismo, pero no lo son, y confundirlas puede hacer que elijas una financiación más cara de lo que creías. En esta guía te explicamos qué es cada una, cómo se calcula la TAE y cómo usarla para tomar mejores decisiones.
¿Qué es el TIN?
El Tipo de Interés Nominal (TIN) es el precio que pagas por usar un dinero que no es tuyo. Se expresa como un porcentaje anual sobre la cantidad prestada y es el dato que se usa para calcular los intereses de cada cuota.
Lo importante es lo que no incluye: el TIN no tiene en cuenta comisiones (de apertura, de estudio, de renegociación…) ni el efecto de pagar los intereses mes a mes en lugar de una vez al año. Por eso, por sí solo, no te dice cuánto te cuesta de verdad un crédito.
¿Qué es la TAE?
La Tasa Anual Equivalente (TAE) es un indicador que expresa el coste total de un crédito en porcentaje anual. Combina en una sola cifra:
- El tipo de interés nominal (TIN).
- Las comisiones y gastos obligatorios para obtener el crédito (por ejemplo, una comisión de apertura).
- La frecuencia de liquidación de los intereses (mensual, trimestral, anual), porque cuanto más a menudo se cobran, más cuestan.
En España, la Ley 16/2011 de contratos de crédito al consumo obliga a las entidades a informar de la TAE en la publicidad y en la información previa al contrato, precisamente para que puedas comparar ofertas en igualdad de condiciones.
Diferencias entre TIN y TAE
| Aspecto | TIN | TAE |
|---|---|---|
| Qué mide | El interés que pagas por el dinero prestado | El coste anual total de la financiación |
| ¿Incluye comisiones? | No | Sí, las obligatorias |
| ¿Tiene en cuenta la frecuencia de pago? | No | Sí |
| Para qué sirve | Calcular los intereses de cada cuota | Comparar ofertas entre sí |
| Valor habitual | Igual o menor que la TAE | Igual o mayor que el TIN |
Cómo se calcula la TAE (explicado sin complicaciones)
Si no hay comisiones, la TAE solo depende del TIN y de cuántas veces al año se liquidan los intereses. La fórmula simplificada es:
TAE = (1 + TIN / n)n − 1, donde n es el número de liquidaciones al año (12 si es mensual).
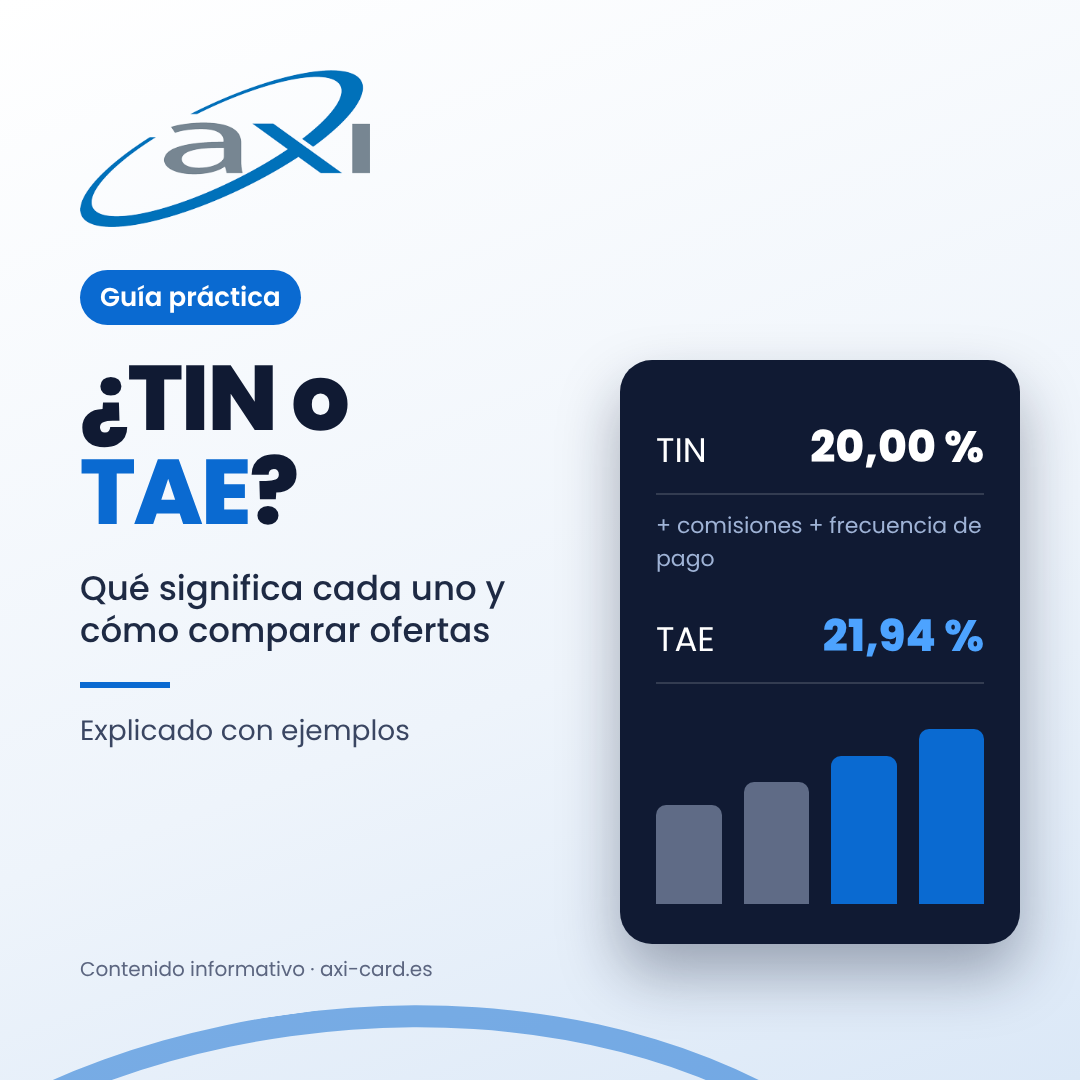
Ejemplo: con un TIN del 20 % y pagos mensuales, la TAE es (1 + 0,20/12)12 − 1 = 21,94 %. Aunque el interés nominal sea el mismo, pagar cada mes hace que el coste real sea casi dos puntos mayor.
Cuando hay comisiones, el cálculo se complica (se hace con una ecuación financiera que iguala lo que recibes con todo lo que pagas), pero no necesitas hacerlo tú: la entidad está obligada a indicarte la TAE ya calculada.
Ejemplo práctico: por qué la TAE es la que manda
Imagina que necesitas 3.000 € y que vas a devolverlos en 12 cuotas mensuales. Tienes dos ofertas:
| Oferta A | Oferta B | |
|---|---|---|
| TIN | 18 % | 19 % |
| Comisión de apertura | 2 % (60 €) | 0 € |
| Cuota mensual | 275,04 € | 276,47 € |
| Coste total (intereses + comisión) | 360,48 € | 317,64 € |
| TAE | 24,25 % | 20,75 % |
A primera vista, la oferta A parece más barata porque su TIN es menor. Pero al sumar la comisión de apertura, acaba costando unos 43 € más. La TAE lo deja claro de un vistazo.
Ejemplo orientativo con fines divulgativos; no corresponde a ninguna oferta concreta.
TIN y TAE en las tarjetas de crédito
En las tarjetas de crédito, y especialmente en las tarjetas revolving, el TIN y la TAE se aplican sobre la parte de la deuda que aplazas. Si pagas el total cada mes en la fecha indicada, normalmente no pagas intereses por tus compras.
Ten en cuenta también que la TAE no recoge todos los costes posibles: por ejemplo, las comisiones que dependen de tu uso (como las de renegociación si eliges el pago mínimo), por retirar efectivo o por impago. Por eso conviene leer el documento de información precontractual (SECCI) y el ejemplo representativo de cada producto.
Cómo comparar ofertas de crédito en 4 pasos
- Compara TAE con TAE, nunca un TIN con una TAE.
- Usa el mismo importe y plazo en todas las ofertas que comparas.
- Revisa el coste total del crédito y el importe total a pagar, que deben aparecer en la información precontractual.
- Lee las comisiones que no entran en la TAE: renegociación, retirada de efectivo, impago o cambio de modalidad de pago.
Preguntas frecuentes sobre TIN y TAE
¿Puede la TAE ser igual al TIN?
Sí, cuando no hay comisiones obligatorias y los intereses se liquidan una sola vez al año. En la práctica, casi siempre la TAE es algo mayor.
¿Qué es mejor, un TIN bajo o una TAE baja?
Una TAE baja. El TIN solo indica el interés; la TAE indica lo que te cuesta realmente la financiación.
¿La TAE incluye todos los gastos?
No siempre. Incluye los gastos obligatorios para obtener el crédito, pero no los que dependen de cómo lo uses, como comisiones por impago o por renegociar la deuda.
¿Dónde encuentro la TAE de una tarjeta o préstamo?
En la publicidad del producto, en el ejemplo representativo y en la información normalizada europea sobre el crédito al consumo (SECCI) que la entidad debe entregarte antes de firmar.
En resumen
El TIN te dice cuánto cuesta el dinero; la TAE, cuánto te cuesta la operación completa. Antes de contratar una tarjeta o un préstamo, compara siempre la TAE, revisa el coste total y lee las comisiones que dependen de tu uso. Si te encuentras otros términos que no conoces, puedes consultarlos en nuestro Glosario Financiero.
Este artículo tiene carácter informativo y no constituye asesoramiento financiero personalizado.
Te podría interesar

Pago mínimo de la tarjeta: qué es y por qué tu deuda puede bajar más despacio de lo que esperas
-
Válido a:
2026-10-22
-
107
Qué es una Tarjeta Revolving y Cómo Funciona
-
Válido a:
2026-09-17
-
107
Vacaciones de verano 2026: cómo controlar los gastos sin renunciar a tus planes
-
Válido a:
2026-07-13
-
107
Suscríbete al blog
Suscríbase para obtener nuestras primeras ofertas especiales, noticias y actualizaciones
Suscribirse